 Par Nicolas Lambert
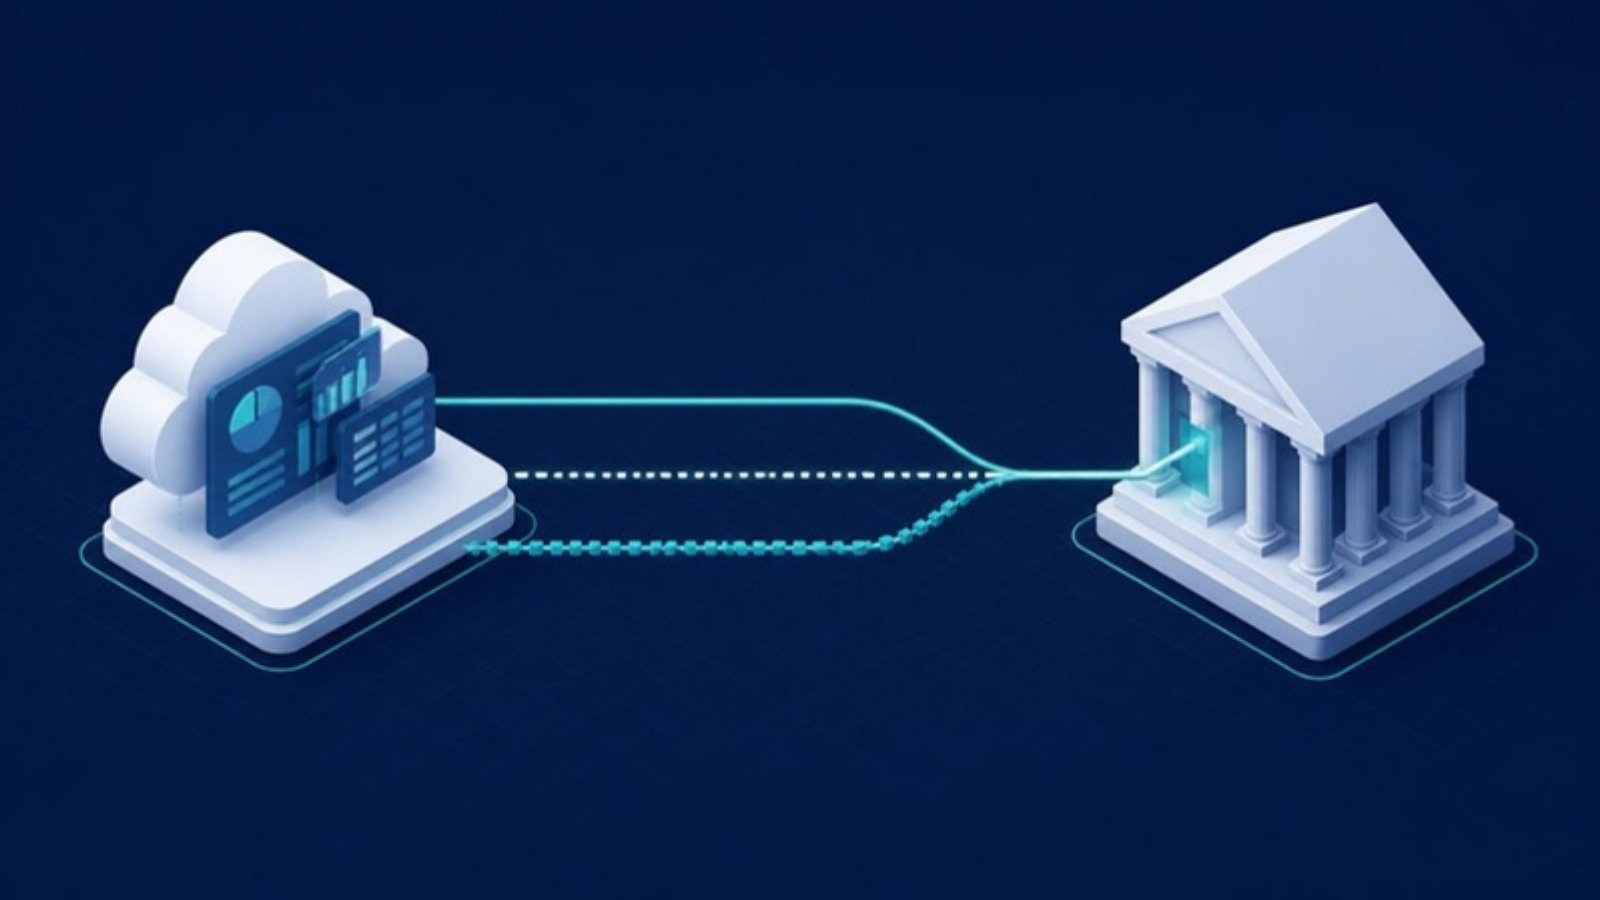
Sage Intacct gère la comptabilité, mais l'envoi des paiements à la banque et la récupération des relevés passent par un canal de communication bancaire. Pour connecter Sage Intacct à sa banque, trois options reviennent le plus souvent : EBICS, Open Banking (PSD2) et SFTP. Cet article les compare pour vous aider à choisir selon vos banques et votre organisation.
Ce qu'une connexion bancaire doit couvrir
Une connexion complète assure deux sens : l'envoi des ordres (virements en pain.001, prélèvements en pain.008) et la réception des retours et des relevés (pain.002, camt.052, camt.053, camt.054). Sans automatisation, ces échanges passent par des exports, des imports manuels et des portails bancaires distincts, avec des ressaisies et des délais.
EBICS : le canal des flux professionnels
EBICS est un protocole bancaire standardisé, très répandu en France, en Allemagne et en Suisse. Il repose sur des clés ou des certificats propres à chaque abonné et permet la signature des ordres, y compris la signature électronique distribuée (VEU). Il convient aux volumes réguliers et aux contextes où la signature multiple est requise. Les différences entre versions sont détaillées dans EBICS 2.5 vs 3.0.
Open Banking PSD2 : l'accès par API
L'Open Banking permet de consulter des comptes et d'initier des paiements par API, avec le consentement du titulaire. Il est utile quand la banque ne propose pas EBICS ou pour une mise en place rapide. Sa disponibilité et son périmètre dépendent de chaque banque. Le comparatif complet est dans Open Banking PSD2 vs EBICS.
SFTP : l'échange de fichiers
Le SFTP consiste à déposer et récupérer des fichiers sur un serveur sécurisé. Il reste proposé par certaines banques ou pour certains flux. Les mécanismes de signature et de contrôle dépendent de la banque, ce qui demande une attention particulière à la sécurité du circuit.
Comment choisir
- Votre banque : le canal disponible est d'abord celui qu'elle propose. Vérifiez-le avant de lancer le projet.
- Le niveau de contrôle : si la signature multiple est nécessaire, EBICS avec VEU est souvent le plus adapté.
- Le nombre de banques : un groupe multi-banques combine fréquemment plusieurs canaux.
- Les délais de mise en place : l'abonnement EBICS demande une étape d'initialisation avec la banque.
Cas d'usage
- PME mono-banque : un canal unique, souvent EBICS, suffit.
- ETI et groupes multi-banques : un mélange d'EBICS, d'Open Banking et de SFTP selon les établissements.
- Cabinets comptables : de nombreux dossiers clients avec des banques variées, voir centraliser les paiements multi-clients.
Ce qu'Arkaio apporte
Arkaio prend en charge EBICS, Open Banking et SFTP, ainsi que les formats pain.001, pain.002, pain.008, camt.052, camt.053, camt.054 et LCR. L'utilisateur approuve ses factures dans Sage Intacct ; la sélection des paiements, l'envoi à la banque et le rapprochement se font ensuite dans Arkaio, avec remontée des écritures dans Sage Intacct. Pour le canal EBICS, le flux complet est décrit sur la page Connecteur EBICS pour Sage Intacct. Arkaio est disponible au catalogue Sage depuis le 23 septembre 2026.
À retenir
Il n'existe pas de canal universel : le bon choix dépend de la banque, du niveau de contrôle attendu et du volume. L'enjeu est d'obtenir une connexion automatisée, sécurisée et tracée, quel que soit le canal. Pour voir ce que cela donnerait avec vos banques, contactez-nous pour une démonstration.