 Par Nicolas Lambert
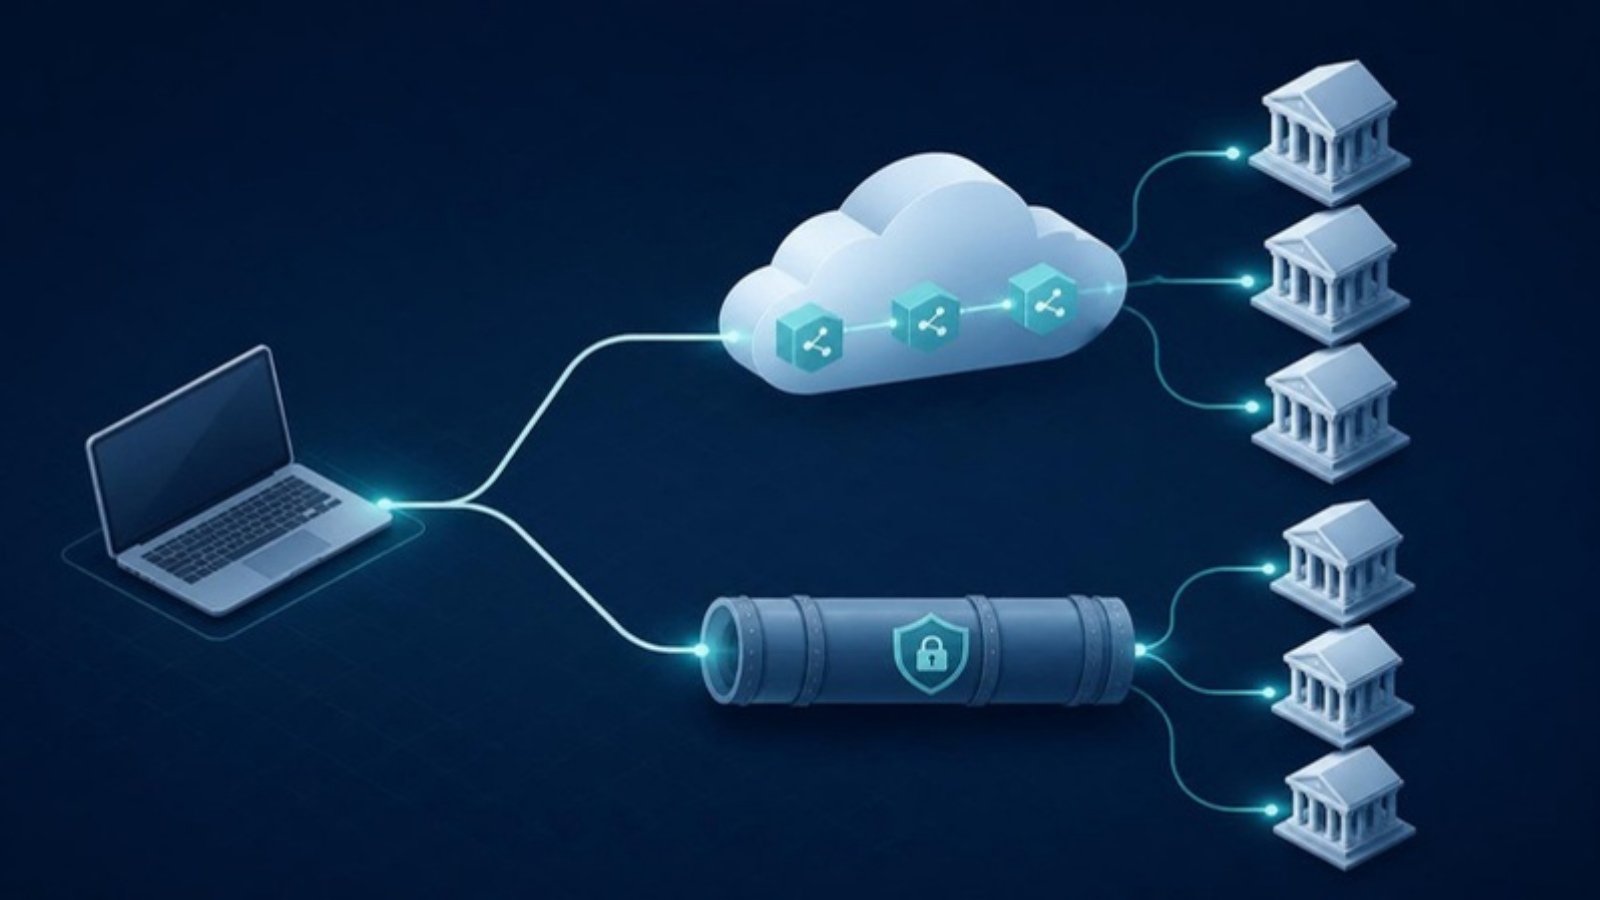
Open Banking PSD2 ou EBICS : la question revient dès qu'une entreprise veut automatiser ses paiements et ses relevés. Les deux relient un ERP comme Sage Intacct à une banque, mais ils ne couvrent pas les mêmes opérations. La réponse dépend de la banque, du pays, du volume et du niveau de contrôle attendu. Cet article compare les deux canaux point par point.
EBICS : le protocole des flux professionnels
EBICS est un protocole bancaire standardisé, très répandu en France, en Allemagne, en Autriche et en Suisse. L'entreprise signe un contrat avec sa banque et devient « abonnée », avec ses propres clés ou certificats. Elle envoie des fichiers de paiement (pain.001 pour les virements, pain.008 pour les prélèvements) et récupère ses relevés : camt.053 en fin de journée, camt.052 en cours de journée, camt.054 pour les avis d'opération. La signature électronique distribuée (VEU) permet de faire valider un même ordre par plusieurs signataires. Pour les versions du protocole, voir EBICS 2.5 vs 3.0.
Open Banking PSD2 : l'accès par API
La directive européenne PSD2 oblige les banques de l'Union européenne et de l'EEE à ouvrir l'accès aux comptes de paiement à des prestataires agréés. Avec le consentement du titulaire, un prestataire peut consulter les comptes (soldes, transactions) et, si la banque le permet, initier un paiement. La mise en place est rapide : le titulaire s'authentifie auprès de sa banque, sans contrat technique préalable.
En contrepartie, le périmètre dépend de l'API de chaque banque. Certaines n'ouvrent que la consultation des comptes. Les paiements groupés ne sont pas disponibles partout. Chaque paiement initié est validé par une authentification forte de l'utilisateur. Le consentement d'accès aux comptes doit être renouvelé régulièrement, au plus tous les 180 jours dans l'Union européenne.
Comparatif point par point
| Critère | EBICS | Open Banking PSD2 |
|---|---|---|
| Cadre | Contrat entre l'entreprise et sa banque | Réglementation PSD2, via un prestataire agréé |
| Mise en place | Initialisation des clés, lettre signée, activation en quelques jours | Consentement en ligne, en quelques minutes |
| Virements | Remises groupées pain.001, de quelques lignes à plusieurs milliers | Paiement unitaire ; groupage selon la banque |
| Prélèvements SEPA | Oui, fichiers pain.008 | Non prévu par PSD2 |
| Relevés | Formats ISO 20022 camt.052, camt.053, camt.054 | Soldes et transactions par API, au format de chaque banque |
| Validation | Signatures multiples (VEU) | Authentification forte de l'utilisateur bancaire |
| Renouvellement | Certificats, selon la politique de la banque | Consentement à renouveler, au plus tous les 180 jours |
| Couverture | Surtout France, Allemagne, Autriche, Suisse | Banques de l'UE et de l'EEE soumises à PSD2 |
Le cas de la Suisse
La Suisse n'applique pas PSD2. Les banques suisses ouvrent leurs API de façon volontaire, souvent par des plateformes comme bLink de SIX, avec un périmètre variable d'un établissement à l'autre. Pour les entreprises suisses, EBICS reste le canal de référence pour les paiements et les relevés.
Comment choisir selon votre situation
- Votre banque : le canal disponible est d'abord celui qu'elle propose. Certaines banques n'offrent qu'EBICS, d'autres seulement des API, et toutes les interfaces Open Banking ne permettent pas de payer. La liste des banques compatibles indique ce qui est possible pour chacune.
- Le volume : pour des remises régulières et volumineuses, EBICS est le canal habituel ; pour de petits volumes ou la seule consultation, l'Open Banking peut suffire.
- Les encaissements : si vous prélevez vos clients, EBICS est nécessaire pour transmettre les fichiers pain.008.
- Le contrôle : si plusieurs signatures sont requises, EBICS avec VEU est le plus adapté.
- Le délai : l'Open Banking démarre en quelques minutes ; EBICS demande quelques jours d'initialisation avec la banque.
Cas d'usage
- PME mono-banque : un seul canal suffit, généralement celui que la banque recommande.
- ETI et groupes multi-banques : un mix est fréquent, EBICS pour les banques principales et Open Banking pour les relevés des banques secondaires.
- Entreprises franco-suisses : EBICS côté Suisse, EBICS ou Open Banking côté France selon les banques.
- Cabinets comptables : de nombreux clients avec des banques variées, voir centraliser les paiements de vos clients.
Sécurité et contrôle
Les deux canaux sont sécurisés, mais le contrôle ne se place pas au même endroit. En EBICS, ce sont les signataires désignés par l'entreprise qui valident, avec des droits définis auprès de la banque. En Open Banking, c'est l'utilisateur bancaire qui confirme chaque opération. Dans les deux cas, le circuit d'approbation interne (qui prépare, qui valide, à partir de quel montant) reste à organiser en amont. Voir aussi fraude IBAN et double validation.
Limites
Aucun canal n'est universel. Toutes les banques ne permettent pas de payer via l'Open Banking, et toutes ne proposent pas EBICS à leurs petits clients. Les fonctionnalités réellement disponibles se vérifient banque par banque avant de lancer un projet.
Comment Arkaio répond au problème
Arkaio prend en charge EBICS, Open Banking et SFTP, ainsi que les formats pain.001, pain.002, pain.008, camt.052, camt.053 et camt.054. Chaque banque est connectée par le canal qu'elle propose, et les relevés récupérés alimentent le rapprochement bancaire automatisé dans Sage Intacct, quel que soit le canal. Le fonctionnement de la connexion EBICS est détaillé sur la page Connecteur EBICS pour Sage Intacct.
Questions fréquentes
Peut-on faire des prélèvements SEPA en Open Banking ?
Non. PSD2 couvre la consultation des comptes et l'initiation de virements. Les prélèvements SEPA passent par des fichiers pain.008, transmis par EBICS ou un autre canal proposé par la banque.
Combien de temps dure un consentement Open Banking ?
Dans l'Union européenne, l'accès aux comptes doit être reconfirmé par une authentification forte au plus tous les 180 jours. Un rappel avant l'échéance évite une interruption des relevés.
L'Open Banking fonctionne-t-il avec les banques suisses ?
La Suisse n'est pas soumise à PSD2. L'accès par API dépend de chaque banque ; EBICS reste le canal le plus répandu pour les entreprises.
À retenir
- EBICS couvre virements groupés, prélèvements, relevés ISO 20022 et signatures multiples.
- L'Open Banking démarre vite mais son périmètre dépend de chaque banque, sans prélèvements.
- En Suisse, hors PSD2, EBICS reste la référence.
- Les deux canaux se combinent très bien dans un groupe multi-banques.