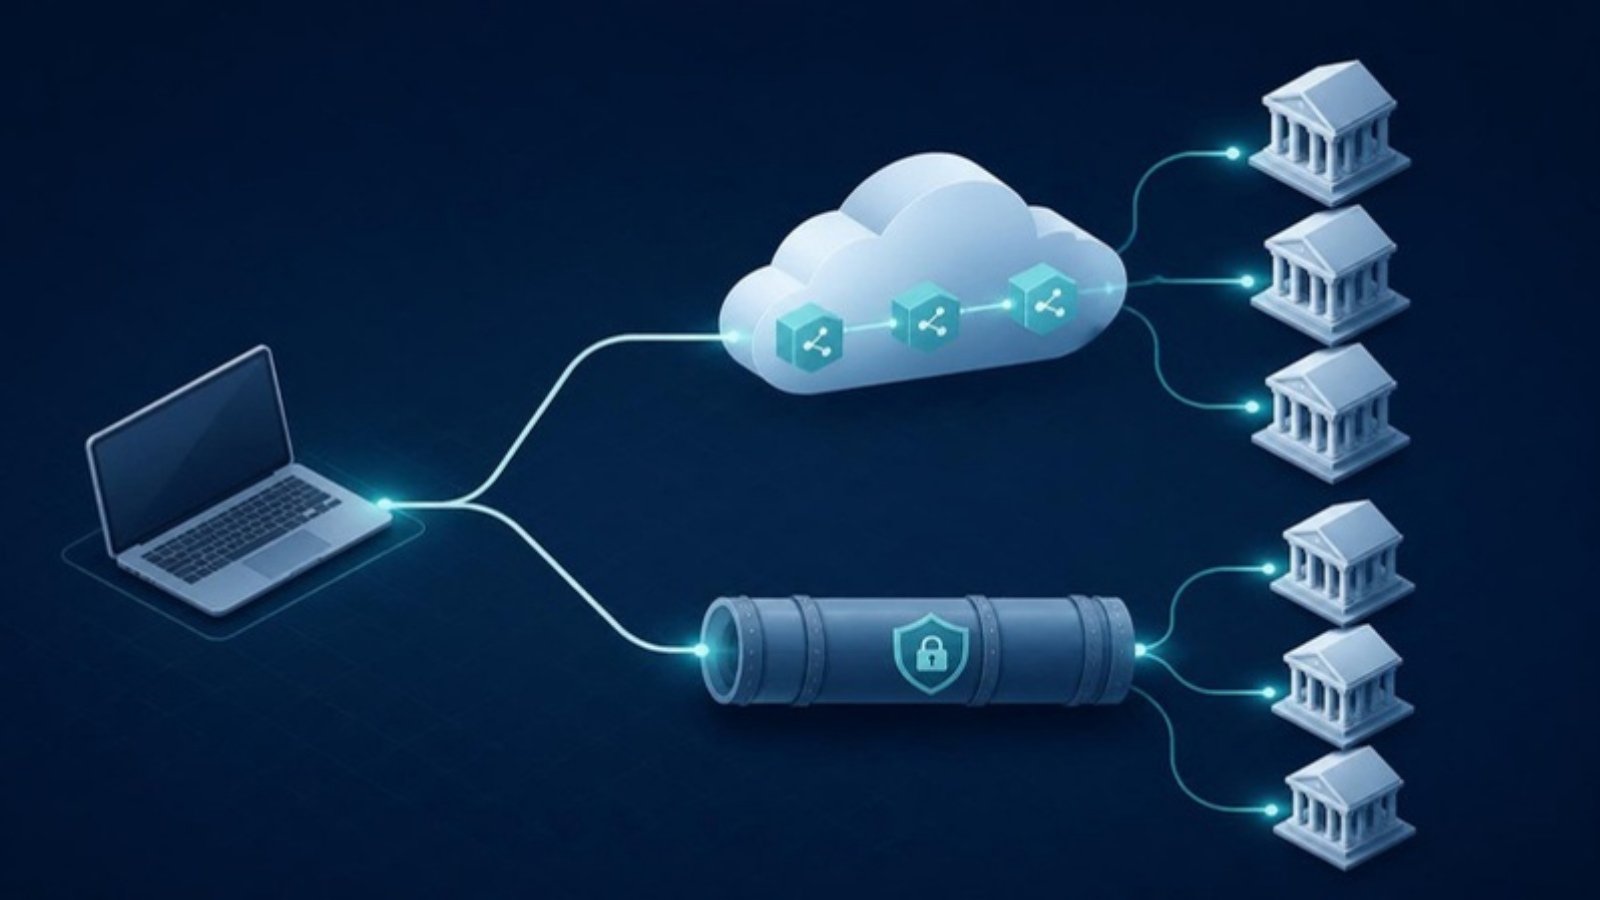
Open Banking PSD2 o EBICS: la domanda si pone non appena un'azienda vuole automatizzare pagamenti ed estratti conto. Entrambi collegano un ERP come Sage Intacct a una banca, ma non coprono le stesse operazioni. La risposta dipende da banca, paese, volumi e livello di controllo atteso. Questo articolo confronta i due canali punto per punto.
EBICS: il protocollo per i flussi aziendali
EBICS è un protocollo bancario standardizzato, molto diffuso in Svizzera, Francia, Germania e Austria. L'azienda firma un contratto con la propria banca e diventa "abbonata", con chiavi o certificati propri. Invia file di pagamento (pain.001 per i bonifici, pain.008 per gli addebiti diretti) e recupera gli estratti conto: camt.053 a fine giornata, camt.052 in corso di giornata, camt.054 per gli avvisi di movimento. La firma elettronica distribuita (VEU) consente a più firmatari di approvare lo stesso ordine. Per le versioni del protocollo, vedi EBICS 2.5 vs 3.0.
Open Banking PSD2: accesso tramite API
La direttiva europea PSD2 obbliga le banche dell'UE e del SEE ad aprire l'accesso ai conti di pagamento a fornitori autorizzati. Con il consenso del titolare, un fornitore può consultare i conti (saldi, movimenti) e, se la banca lo consente, avviare un pagamento. L'attivazione è rapida: il titolare si autentica presso la propria banca, senza contratto tecnico preventivo.
In cambio, il perimetro dipende dall'API di ciascuna banca. Alcune aprono solo la consultazione dei conti. I pagamenti raggruppati non sono disponibili ovunque. Ogni pagamento avviato è confermato con un'autenticazione forte. Il consenso all'accesso ai conti va rinnovato regolarmente, al massimo ogni 180 giorni nell'Unione europea.
Confronto punto per punto
| Criterio | EBICS | Open Banking PSD2 |
|---|---|---|
| Quadro | Contratto tra l'azienda e la sua banca | Normativa PSD2, tramite un fornitore autorizzato |
| Attivazione | Inizializzazione delle chiavi, lettera firmata, attivazione in alcuni giorni | Consenso online, in pochi minuti |
| Bonifici | Distinte pain.001, da poche righe a diverse migliaia | Pagamento singolo; raggruppamento secondo la banca |
| Addebiti diretti SEPA | Sì, file pain.008 | Non previsti dalla PSD2 |
| Estratti conto | Formati ISO 20022 camt.052, camt.053, camt.054 | Saldi e movimenti via API, nel formato di ciascuna banca |
| Approvazione | Firme multiple (VEU) | Autenticazione forte dell'utente bancario |
| Rinnovo | Certificati, secondo la politica della banca | Consenso da rinnovare, al massimo ogni 180 giorni |
| Copertura | Soprattutto Svizzera, Francia, Germania, Austria | Banche dell'UE e del SEE soggette alla PSD2 |
Il caso della Svizzera
La Svizzera non applica la PSD2. Le banche svizzere aprono le loro API su base volontaria, spesso tramite piattaforme come bLink di SIX, con un perimetro che varia da un istituto all'altro. Per le aziende svizzere, EBICS resta il canale di riferimento per pagamenti ed estratti conto.
Come scegliere in base alla vostra situazione
- La vostra banca: il canale disponibile è prima di tutto quello che offre. Alcune banche offrono solo EBICS, altre solo API, e non tutte le interfacce Open Banking consentono di pagare. L'elenco delle banche compatibili indica cosa è possibile per ciascuna.
- Volumi: per distinte regolari e voluminose EBICS è il canale abituale; per piccoli volumi o sola consultazione l'Open Banking può bastare.
- Incassi: se addebitate i vostri clienti, serve EBICS per trasmettere i file pain.008.
- Controllo: se servono più firme, EBICS con VEU è la soluzione più adatta.
- Tempi: l'Open Banking parte in pochi minuti; EBICS richiede alcuni giorni di inizializzazione con la banca.
Casi d'uso
- PMI con una sola banca: basta un canale, di solito quello raccomandato dalla banca.
- Medie imprese e gruppi multi-banca: un mix è frequente, EBICS per le banche principali e Open Banking per gli estratti delle banche secondarie.
- Aziende attive in Svizzera e in Italia: EBICS sul lato svizzero; sul lato italiano, il canale dipende da ciascuna banca.
- Studi commercialisti: molti clienti con banche diverse, vedi centralizzare i pagamenti dei vostri clienti.
Sicurezza e controllo
Entrambi i canali sono sicuri, ma il controllo si colloca in un punto diverso. Con EBICS approvano i firmatari designati dall'azienda, con poteri definiti presso la banca. Con l'Open Banking è l'utente bancario a confermare ogni operazione. In entrambi i casi il circuito di approvazione interno (chi prepara, chi approva, da quale importo) va organizzato a monte. Vedi anche frode IBAN e doppia validazione.
Limiti
Nessun canale è universale. Non tutte le banche consentono di pagare tramite Open Banking, e non tutte offrono EBICS ai piccoli clienti. Le funzioni effettivamente disponibili vanno verificate banca per banca prima di avviare un progetto.
Come risponde Arkaio
Arkaio supporta EBICS, Open Banking e SFTP, oltre ai formati pain.001, pain.002, pain.008, camt.052, camt.053 e camt.054. Ogni banca è collegata tramite il canale che offre, e gli estratti recuperati alimentano la riconciliazione bancaria automatizzata in Sage Intacct, qualunque sia il canale. Il funzionamento della connessione EBICS è descritto nella pagina Connettore EBICS per Sage Intacct.
Domande frequenti
Si possono incassare addebiti diretti SEPA tramite Open Banking?
No. La PSD2 copre la consultazione dei conti e l'avvio di bonifici. Gli addebiti diretti SEPA passano da file pain.008, trasmessi tramite EBICS o un altro canale offerto dalla banca.
Quanto dura un consenso Open Banking?
Nell'Unione europea l'accesso ai conti va riconfermato con autenticazione forte al massimo ogni 180 giorni. Un promemoria prima della scadenza evita interruzioni negli estratti conto.
L'Open Banking funziona con le banche svizzere?
La Svizzera non è soggetta alla PSD2. L'accesso via API dipende da ciascuna banca; EBICS resta il canale più diffuso per le aziende.
In sintesi
- EBICS copre bonifici raggruppati, addebiti diretti, estratti ISO 20022 e firme multiple.
- L'Open Banking parte in fretta, ma il suo perimetro dipende da ciascuna banca ed esclude gli addebiti diretti.
- In Svizzera, fuori dalla PSD2, EBICS resta il riferimento.
- I due canali si combinano bene in un gruppo multi-banca.